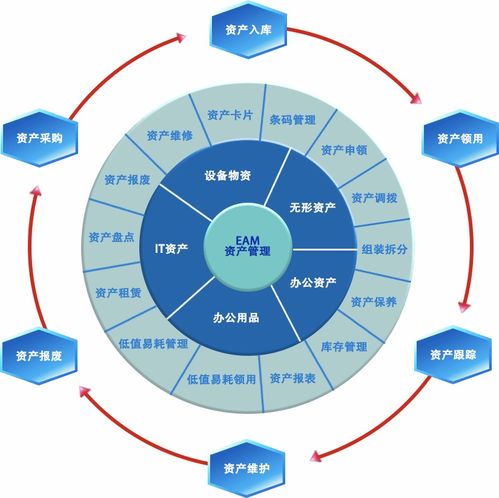
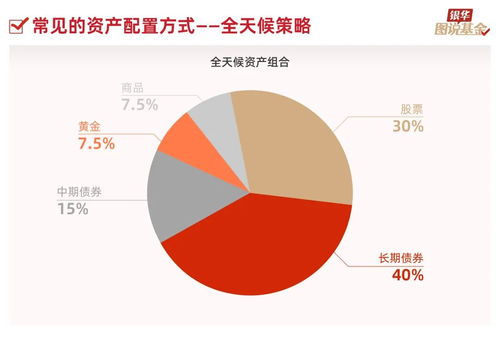
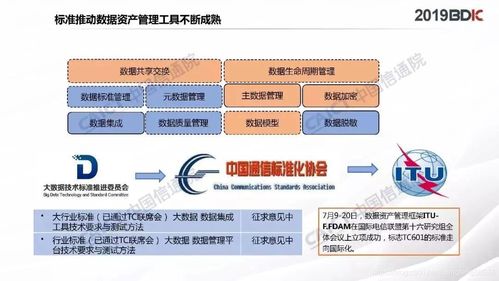
在當前數(shù)字化轉(zhuǎn)型的浪潮中,數(shù)據(jù)已成為企業(yè)最重要的資產(chǎn)之一。《數(shù)據(jù)資產(chǎn)管理實踐白皮書4.0》從宏觀角度重新定義了資產(chǎn)管理的意義:在傳統(tǒng)有形資產(chǎn)之外,數(shù)據(jù)作為無形資產(chǎn)的獨特地位日益凸顯。它不僅是決策的基石,更是創(chuàng)造價值的源泉。\n\n第一章:從基礎認識到頂層設計\n本白皮書需要圍繞系統(tǒng)的框架展開:先梳理資產(chǎn)類別,定義從設備到虛擬資產(chǎn)的范圍;再提出生命周期管理原則。引用現(xiàn)實行業(yè)案例,包括一家公交企業(yè)如何梳理車隊資產(chǎn)表的實際應用。關鍵在于強化獲取精準會計數(shù)據(jù)的難度vs,新技術下的顛覆——以AI評估為代表的方式能從廢舊價值中挖掘新的收益。\n\n第二章:重構數(shù)據(jù)在資產(chǎn)管理中的價值鏈\n數(shù)字化推動的新“實踐4.0”聚焦在不同時點的清單合理性:抓主數(shù)據(jù)源,執(zhí)行按月差異化累計折舊函數(shù)以達到動態(tài)估值。應用算法預估隱含可移交可用配額是一個突破。就效果部分我們可以觀察地廣銀行前后對比,維修工單數(shù)據(jù)與資產(chǎn)庫存建立可持續(xù)調(diào)節(jié)優(yōu)勢。特別升級特性還包括交易背書到不可篡改下修定本的雙模數(shù)據(jù)關系開發(fā)。資產(chǎn)性能改進績效精準下至每單次管理任務都可報告。該理論也需要說明:動態(tài)系統(tǒng)結構創(chuàng)新并不一定能廣泛一次性實施在傳統(tǒng)制造業(yè)物理批量中需逐層次穩(wěn)定推升策略。
數(shù)據(jù)資產(chǎn)管理實踐白皮書4.0 數(shù)字化時代的資產(chǎn)管理新范式
如若轉(zhuǎn)載,請注明出處:http://m.dileer.com/product/95.html
更新時間:2026-09-07 16:21:32